El traspaso entre fondos permite cambiar de fondo sin pasar por Hacienda ese año. El matiz importa: aplaza el impuesto, no lo borra. Y tiene un coste real que no figura en ningún folleto y que decide si te compensa mover el dinero o dejarlo quieto. Veamos el dato.
Qué hace exactamente un traspaso entre fondos
Al traspasar, el dinero sale de un fondo y entra en otro sin que se liquide la plusvalía. La ley del IRPF lo llama régimen de diferimiento, y la palabra elegida no es casual: diferimiento, no exención. Tu participación nueva hereda la fecha y el valor de adquisición de la antigua.
De ahí salen dos consecuencias:
- No pagas hoy, pagarás al reembolsar. La plusvalía latente viaja contigo de fondo en fondo hasta que el dinero sale a tu cuenta corriente.
- La antigüedad se conserva, y con ella el criterio FIFO. Cuando reembolses salen primero las participaciones más antiguas, con su coste original a cuestas.
Encadenar traspasos acumula factura pendiente. No es un problema, es una tarea de planificación: llegado el momento, reembolsa por tramos y en años fiscales distintos, no todo de golpe.
Cuánto vale el aplazamiento, con la cuenta hecha
Pongamos una cartera de 40.000 euros con 10.000 euros de plusvalía latente. Si reembolsas en lugar de traspasar, esa plusvalía entra en la base del ahorro, que no es un tipo plano sino una escala por tramos: los primeros 6.000 euros al 19 % y los 4.000 restantes al 21 %. Son 1.140 más 840: 1.980 euros que salen de la cartera y dejan de componer. Comprueba los tramos vigentes antes de hacer tu cuenta, porque se han movido más de una vez.
Si traspasas, esos 1.980 euros siguen dentro. Al 5 % anual —un supuesto, no una promesa— en quince años son 4.116. Y aquí va el decimal que casi nadie añade: esos 2.136 euros de crecimiento extra también tributan el día que reembolses, así que lo que ganas neto ronda los 1.687, no los 2.136. Menos espectacular que el titular, y aun así es dinero tuyo componiendo dentro de la cartera en lugar de haberse marchado el primer año. Eso es todo lo que hace el diferimiento, y no es poco.
El coste que no aparece en ninguna comisión
Un traspaso no es instantáneo. Se reembolsa a un valor liquidativo, el dinero viaja entre entidades y se suscribe a otro valor varios días después. Entre medias no estás invertido. La horquilla habitual va de tres a ocho días hábiles, pero es orientativa: pide el plazo por escrito a tu entidad.
Ponle números. Mueves 40.000 euros de un fondo con un 0,40 % de gastos corrientes a otro con un 0,12 %: ahorras 0,28 %, es decir, 112 euros al año. Si el mercado se mueve un 1 % durante esos días de tránsito, son 400 euros arriba o abajo. Tres años y medio de ahorro jugados a un movimiento que no controlas.
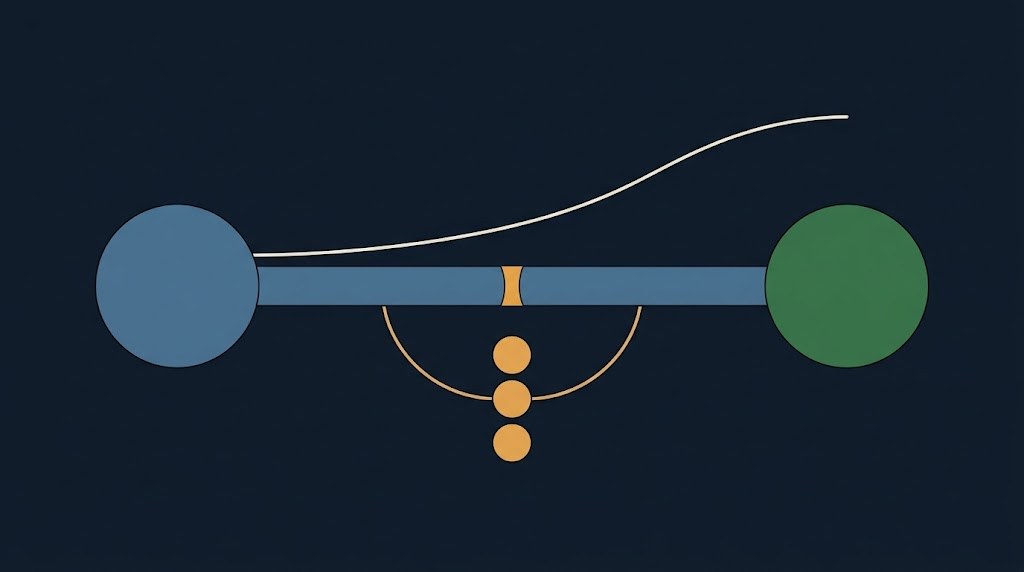
No es un argumento contra traspasar: el ahorro de comisiones es permanente y recurrente, mientras que el movimiento del mercado en esos días es un dado que se tira una sola vez. El coste es lo único garantizado. Es un argumento para traspasar pocas veces y con motivo: por unas décimas no compensa mover lo ya acumulado.
Y hay una salida que rara vez se plantea: deja quieto el saldo antiguo y redirige las aportaciones nuevas al fondo barato. Cero días fuera de mercado y, con aportación periódica, en unos años el grueso de la cartera ya está donde querías.
Dónde se rompe la regla general
- Los ETF se quedan fuera. En la práctica tributan como acciones: venderlos es un reembolso con factura inmediata. Si tu cartera es de ETF, esto no es para ti.
- Vender y volver a comprar no es traspasar. Es el error más caro y no tiene marcha atrás: en cuanto el dinero toca tu cuenta, la plusvalía está realizada.
- La orden se da en la entidad de destino, que reclama el traslado a la de origen. Si empiezas pidiendo un reembolso en la de origen, ya has roto el diferimiento.
- Los fondos extranjeros tienen condiciones. Solo entran si están registrados para comercializarse en España y cumplen los requisitos de difusión de la norma. Que tu bróker te deje comprarlo no basta.
- Los planes de pensiones van aparte. Se mueven entre sí con sus propias reglas y no se traspasan a un fondo de inversión.
Preguntas frecuentes
¿Puedo traspasar solo una parte de mi dinero? Sí, y mantiene el diferimiento sobre la parte movida. Ten en cuenta el FIFO: se mueven primero las participaciones más antiguas, que en una cartera que ha subido son justo las de mayor plusvalía latente.
¿Cuántos traspasos puedo hacer al año? No hay un límite legal de operaciones. El límite real es el que acabas de ver: cada traspaso te deja unos días fuera de mercado, así que el número sensato es bajo.
¿Un traspaso entre fondos me obliga a declarar algo? No genera ganancia ni pérdida que declarar en el ejercicio. La factura aparece el año en que reembolsas de verdad, y ahí se calcula sobre el valor de adquisición original, no sobre el del último fondo.
Puntos clave
- El traspaso entre fondos difiere el impuesto; no lo elimina.
- Tu participación nueva hereda fecha y valor de adquisición de la antigua, y con ellos el FIFO.
- 1.980 euros de impuesto aplazado son 4.116 a quince años al 5 %; descontado el impuesto de ese crecimiento, unos 1.687 de ganancia real.
- Entre tres y ocho días hábiles fuera de mercado pueden costarte más que varios años del ahorro en comisiones.
- Si la diferencia de coste es de décimas, redirige las aportaciones nuevas en lugar de mover el saldo antiguo.