Abro la aplicación, bajo hasta el fondo indexado y no hay ningún cargo. Ni una línea que diga «comisión», ni un recibo, ni un apunte en rojo. Y, sin embargo, he pagado. Las comisiones de un fondo indexado son las más baratas que vas a encontrar y, justo por eso, las más fáciles de dar por buenas sin mirarlas. Aquí tienes la factura entera, con los números hechos, de lo que cuesta un año de indexación.
Las comisiones de un fondo indexado no llegan en ningún recibo
Un fondo no te cobra: se cobra. Cada día hábil la gestora calcula el valor liquidativo, que es el precio de una participación, y lo publica con los gastos de ese día ya descontados. No ves el cargo porque el cargo está dentro del precio.
Pongamos un TER del 0,22 % anual sobre una cartera de 10.000 euros. Son 22 euros al año. Repartidos entre los 365 días del año: 22 ÷ 365 = 0,06 euros, seis céntimos que se devengan cada día, festivos incluidos, y que la gestora resta del valor de tus participaciones, gota a gota, sin avisar a nadie.
Doy talleres de indexación desde hace años, casi siempre en bibliotecas municipales y casi siempre un sábado por la mañana. En uno de Zamora, un hombre de unos sesenta años levantó una carpeta de anillas con los extractos grapados y subrayados en fosforito amarillo y me dijo, muy convencido: «Yo no pago comisiones, mire, aquí no hay ni un cargo». Tenía razón en lo que veía. Estuvimos veinte minutos, con el café de máquina enfriándose sobre la mesa larga de la sala, buscando el dato en el folleto de su fondo hasta que apareció en la página tres: 1,85 % de gastos corrientes. No lo pagaba en un recibo. Lo pagaba todos los días, dentro del precio.
El TER es la primera capa, no la factura completa
Las comisiones de un fondo indexado no acaban en el TER. Ese número, que en los folletos en español aparece como «gastos corrientes», recoge la gestión, la depositaría y la administración del fondo. No recoge lo que te cobra quien te lo vende.
Segunda cuenta. Si tu comercializador te aplica un 0,10 % anual de custodia, sobre esos mismos 10.000 euros son 10 euros más. Sumados a los 22 del TER, 32 euros al año, es decir, un 0,32 % total: casi la mitad más de lo que decía la ficha que mirabas.
A veinticinco años eso no son 250 euros sueltos. Sobre 10.000 euros y un mercado que rinda un 7 % bruto anual, quedarte con el 6,78 % te deja 51.552 euros; quedarte con el 6,68 %, 50.359. La custodia se ha llevado 1.193 euros por el camino.
La tracking difference es la única factura que puedes medir tú
Hay una forma de saber lo que te ha costado el fondo sin fiarte de ninguna ficha: comparar su rentabilidad con la de su índice. Esa diferencia se llama tracking difference y es el coste de verdad, porque lleva dentro todo lo que ocurre en la tripa del fondo.
Ejemplo con números redondos. El índice sube un 7,00 % en el año y tu fondo un 6,70 %. La diferencia son 0,30 puntos. Tu TER era 0,22, así que hay 0,08 puntos que no estaban en ninguna ficha: 8 euros al año sobre 10.000.
¿De dónde salen? De las retenciones que se quedan en origen los países donde el fondo cobra dividendos, del coste de comprar y vender cada vez que el índice cambia de componentes, y de detalles como el préstamo de valores, que unas veces resta y otras suma. Por eso hay fondos que quedan por debajo de su índice menos de lo que marca su propio TER.
Ese 0,08 % parece polvo. Sobre 10.000 euros a veinticinco años, con la misma hipótesis del 7 %, la diferencia entre quedarte el 6,78 % y quedarte el 6,70 % son 957 euros: 51.552 frente a 50.595. Polvo acumulado durante veinticinco años es una capa de tierra.
Lo que se llevan las comisiones de un fondo indexado en veinticinco años
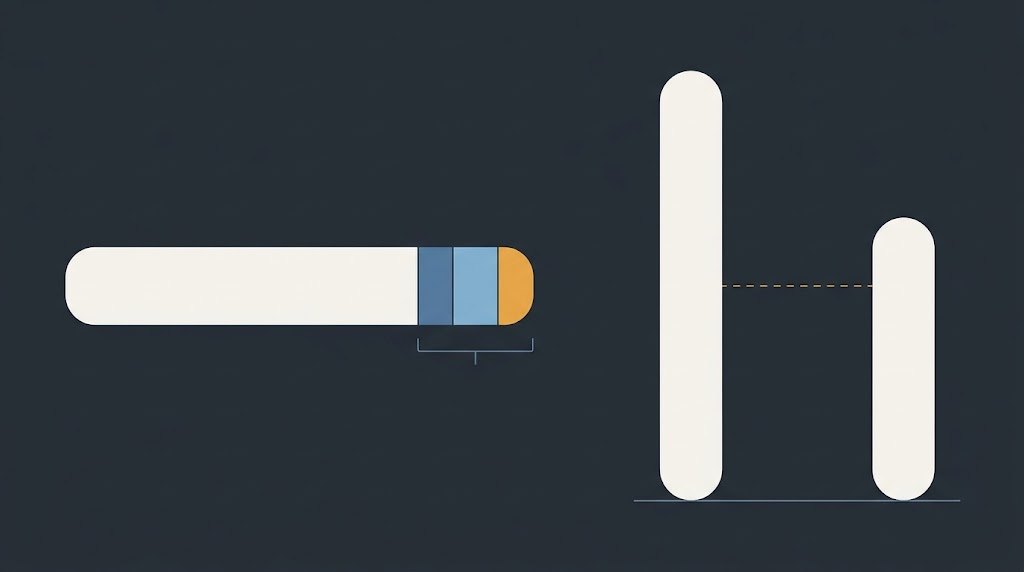
Aquí está el número que convence a cualquiera. Partimos de 10.000 euros, veinticinco años y un mercado que rinda un 7 % bruto anual, la misma hipótesis para todos.
Sin ningún coste, esos 10.000 euros se convierten en 54.274. Con el 0,22 % del indexado, la rentabilidad neta baja al 6,78 % y quedan 51.552. Con el 1,85 % del fondo de la carpeta de anillas, la neta se queda en el 5,15 % y salen 35.094 euros.
La diferencia entre los dos fondos es de 16.458 euros. Y fíjate en la trampa que le tiende la intuición a cualquiera: la diferencia anual entre ambos es de 163 euros (185 menos 22), y 163 por 25 son 4.075 euros. Faltan más de doce mil. Faltan porque cada euro de comisión no solo se va: deja de componer para siempre, y también deja de componer lo que ese euro habría generado.
Y el peaje del propio indexado, ese 0,22 % que celebramos por barato, son 2.722 euros: 54.274 menos 51.552. Barato no es gratis.
Cuándo el TER más bajo no es el fondo más barato
Aquí es donde la regla general se rompe, y conviene saberlo antes de mover nada por dos décimas.
Imagina dos fondos sobre el mismo índice. El fondo A tiene un TER del 0,22 % y cierra el año 0,30 puntos por debajo del índice. El fondo B tiene un TER del 0,30 % y cierra 0,28 puntos por debajo. Sobre el papel A es más barato: 0,08 puntos menos, que sobre 0,22 es más de un tercio (0,08 ÷ 0,22 = 0,36). En tu cuenta, B te ha devuelto 0,02 puntos más.
Cómo lo miro yo: cojo los tres últimos años naturales completos, apunto en una hoja de cálculo la rentabilidad del fondo y la del índice, las resto año por año y me quedo con la media. Quince minutos y tres filas. Así descubrí que un fondo que llevaba dos temporadas recomendando en los talleres por su TER quedaba tres décimas por debajo de un competidor más caro sobre el papel. Lo corregí en la sesión siguiente, en voz alta y delante de todos.
Un solo año no vale: dos décimas pueden ser el día de valoración o un dividendo que cae entre dos ejercicios. Tres años ya cuentan una historia.
Preguntas frecuentes
¿La comisión se calcula sobre lo que invertí o sobre lo que tengo? Sobre lo que tienes, y cada día. Si empiezas el año con 10.000 euros y lo terminas con 12.000, no pagas el 0,22 % de la primera cifra ni el de la segunda: pagas un pellizco diario sobre el saldo de cada día. Si el camino ha sido más o menos regular, el resultado se parece al 0,22 % del saldo medio, unos 11.000 euros, es decir, unos 24 euros. El lado bueno de esto es que, cuando el mercado cae, tu factura en euros cae con él.
¿Merece la pena cambiar de fondo por 0,05 puntos? Depende del tamaño de tu cartera, y la cuenta cabe en una línea: 0,05 % son 5 euros al año por cada 10.000. Con 20.000 euros son 10 euros, que no pagan ni el rato de papeleo. Con 300.000 son 150 euros al año y, a veinticinco años, quedarte el 6,78 % en vez del 6,73 % son 18.003 euros de diferencia. El mismo cambio es ruido o es dinero según el saldo que tengas debajo.
¿El TER incluye lo que el fondo paga al comprar y vender acciones? No. Recoge la gestión, la depositaría y la administración del fondo, pero el coste de rotar la cartera cuando el índice cambia de componentes se queda fuera. Es exactamente por eso por lo que la tracking difference manda sobre la ficha: la ficha te dice lo que te cobran; el índice te dice lo que te ha costado.
Puntos clave
- Las comisiones de un fondo indexado no se cobran: se descuentan del valor liquidativo cada día, por eso no verás ningún cargo.
- El TER es la primera capa: súmale la custodia del comercializador (0,22 % + 0,10 % son 32 euros al año sobre 10.000).
- La tracking difference es el coste real: si el índice hace un 7,00 % y tu fondo un 6,70 %, has pagado 0,30 puntos estén donde estén.
- A veinticinco años y un 7 % bruto, 10.000 euros dan 51.552 con un 0,22 % de coste y 35.094 con un 1,85 %: 16.458 de diferencia.
- Un TER más bajo no gana siempre: compara tres años de fondo contra índice antes de traspasar nada.